[ad_1]
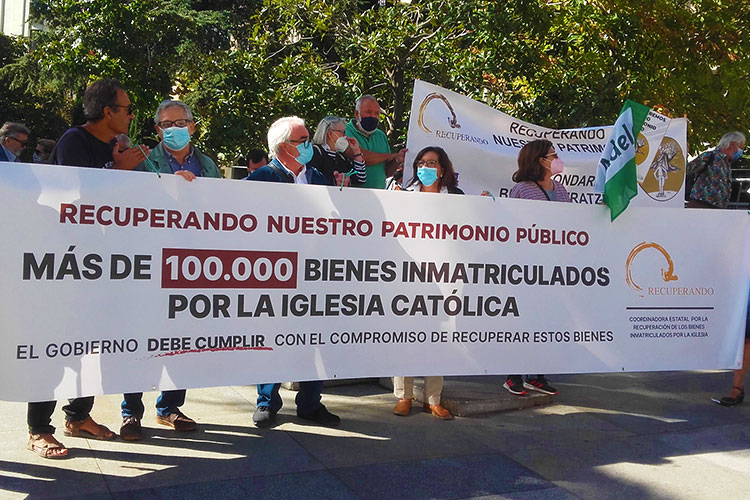
Pepe Mejía | “¡Conferencia Episcopal, paraíso…fiscal!” ha sido el grito lanzado por medio centenar de personas a los leones, situados en la puerta del Congreso, para “recuperar nuestro patrimonio público” dentro de una jornada de denuncia del incumplimiento del Gobierno de coalición PSOE-UP para recuperar los bienes inmatriculados por la iglesia católica.

Hubo presencia y pancartas de Castilla León, Castilla La Mancha, Andalucía, Valencia, Madrid…Los lemas más coreados fueron: “Concordato derogación”, “Recuperar, todo lo robado”, “Conferencia Episcopal, paraíso fiscal” y “Derogación, acuerdos Vaticano”.
Según un grupo de organizaciones cristianas de base entre las que se encuentran Comunidad Santo Tomás de Aquino, Comunidades Cristianas Populares Cristianos y cristianas de base de Madrid y Redes Cristianas, “se habla de que la iglesia católica ha inmatriculado, es decir, se ha apropiado de unos 100.000 bienes del patrimonio que pertenece a toda la ciudadanía. El Gobierno del Estado, ante la reiterada insistencia de diferentes asociaciones civiles y religiosas, ha hecho público un listado de unos 35.000 bienes, cuya propietaria aparente es actualmente la iglesia católica, y que, no se sabe bien si todos, caen bajo la sospecha de apropiación indebida”.
El listado hecho público por el Gobierno sólo cubre uno de los tres periodos en que se ha materializado el registro de propiedad de estos bienes. Es decir, el periodo comprendido entre 1998 (reforma de la Ley Hipotecaria hecha por el gobierno de Aznar) y el 2015 (anulación del privilegio registral de los obispos, hecha por el gobierno de Rajoy). Los otros dos períodos –comprendidos entre los años 1946 (entrada en vigor de la Ley Hipotecaria del franquismo otorgando privilegio registral a los obispos) y 1978 (aprobación de la Constitución), y el comprendido entre esta fecha y el 1998 (Reforma de Aznar)- no aparecen en este listado.
El listado es deficiente porque no permite identificar bien los bienes. Por ejemplo, bajo la palabra “aledaños” se encuentran otros lugares tan emblemáticos como la Giralda o el Patio de los Naranjos, descritos como “aledaños” de la catedral de Sevilla.
Para los y las cristianas de base las inmatriculaciones que han hecho los obispos es “una monumental equivocación”. Y se pregunta: “¿No caía en cuenta de estar ejerciendo indebidamente un privilegio otorgado graciosamente por el franquismo y continuado en la democracia, un privilegio que va contra la igualdad y justicia que proclama la Constitución?”
Recuerdan los y las cristianas del joven rico -que dice el evangelio- que no le pudo seguir: “porque tenía muchas propiedades”. Y también las palabras del papa Francisco en la carta Encíclica Laudato Si´: “La tradición cristiana nunca reconoció como absoluto o intocable el derecho a la propiedad privada y subrayó la función social de cualquier forma de propiedad privada” (n.93).
En definitiva, las y los cristianos piden a la Conferencia Episcopal Española una explicación clara y exhaustiva de la verdad de los hechos y a las instituciones públicas la anulación de las inmatriculaciones llevadas a cabo por obispos sin documento acreditativo.
Por otro lado, Europa Laica (EL) ha redactado propuestas de modificación al anteproyecto de reforma de la ley 16/1985 del 25 de junio del patrimonio histórico español sobre la enajenación de bienes culturales en posesión de la iglesia católica. EL propone que “los bienes inmuebles declarados de interés cultural que estén en posesión de instituciones eclesiásticas no podrán transmitirse por título oneroso o gratuito ni cederse a particulares ni a entidades mercantiles”.
En cuanto a las deducciones fiscales relacionadas con bienes del patrimonio histórico eclesiástico, EL aporta: “Quedan excluidas de estas deducciones fiscales las donaciones que se realicen directamente a las instituciones eclesiásticas. El derecho a las deducciones por donaciones en favor de los bienes históricos eclesiásticos sólo podrán satisfacerse cuando estas se realicen a través de organizaciones de las Administraciones públicas”.
En relación al patrimonio cultural inmaterial de carácter religioso, EL propone lo siguiente: “La declaración como patrimonio cultural inmaterial de rituales de carácter confesional o de otra naturaleza respetará la aconfesionalidad del Estado y sus administraciones. Ningún ritual que se confunda con una práctica confesional o que conlleve el apoyo explícito a alguna confesión u organización privada concreta podrá ser declarado patrimonio histórico cultural inmaterial, no siendo subvencionado ni con beneficios fiscales en ninguna de sus actividades propias, litúrgicas, de culto o de cualquier otra naturaleza”.
[ad_2]
Source link